VERI*FACTU 2027:西班牙收银系统的期限与要求
了解2027年的适配期限、适用商家及开票软件要求。依据 AEAT 和 BOE 官方资料,为西班牙店铺准备收银系统。
如果业务适用该规则,缴纳企业所得税(Impuesto sobre Sociedades)的纳税人须在2027年1月1日前适配开票软件;其他适用纳税人须在2027年7月1日前完成。适配软件和选择 VERI*FACTU 模式是相关但不同的事项。
VERI*FACTU 的起源与目的
VERI*FACTU 并非始于2027年。其法律基础是2021年7月9日的反税务欺诈法 Ley 11/2021,该法在《税收通则》第29.2.j条中加入义务,防止软件隐瞒或修改记录而不留痕迹。针对开票信息系统的具体条例随后由 Real Decreto 1007/2023 制定。
目的是让每张发票留下可靠、可追溯的记录。VERI*FACTU 是向 AEAT 发送记录的模式;条例也允许不持续发送记录的模式,但须具备相应控制措施。法规生效日期与商家完成适配的截止日期不是同一回事。
来源:BOE · Ley 11/2021 (art. 13: art. 29.2.j LGT)BOE · Real Decreto 1007/2023 (arts. 3, 8–17)
时间线:从反欺诈法到2027年适配期限
下表说明法规演变。历史期限仅作背景;规划适配时应使用现行2027年时间表,并确认业务属于条例适用范围。
| 日期 | 法规 | 变化 |
|---|---|---|
| 2021年7月9日 | Ley 11/2021 | 确立法律基础,防止软件隐瞒或修改记录而无法追溯。 |
| 2023年12月5日 | Real Decreto 1007/2023 | 批准 SIF 条例,12月6日公布、7日生效,并设后续适配期。 |
| 2024年10月17日 | Orden HAC/1177/2024 | 细化技术规范,10月28日公布、29日生效。 |
| 2025年4月1日 | Real Decreto 254/2025 | 当时按纳税人类型将适配期限设为2026年1月和7月,后来被新时间表替代。 |
| 2025年12月2日 | Real Decreto-ley 15/2025 | 延长期限:适用的企业所得税纳税人须在2027年1月1日前完成,其他适用纳税人须在2027年7月1日前完成。 |
来源:BOE · Ley 11/2021 (art. 13: art. 29.2.j LGT)BOE · Real Decreto 1007/2023 (arts. 3, 8–17)BOE · Orden HAC/1177/2024BOE · Real Decreto 254/2025BOE · Real Decreto-ley 15/2025 (disposición final primera)
2027年适配时间表
AEAT 根据纳税人类型区分期限。中小企业不等于 autónomo;规模很小的 SL 公司也可能缴纳企业所得税。
须在此日期前完成
缴纳企业所得税的适用纳税人
须在此日期前完成
其他适用纳税人,包括相关 autónomos
请先确认业务属于该规则适用范围。
哪些商家适用?有哪些例外?
该规则针对使用计算机系统开具发票(包括简化发票)的特定纳税人。适用情况取决于税种和税务身份,而非单纯取决于店铺大小。
通过 SII 系统提交增值税账簿的纳税人不在本规则规定的适用范围内。还应核查地区范围及巴斯克地区、纳瓦拉的地方税制。不同业务和交易的义务可能不同,请由 gestoría 确认你的具体情况。
VERI*FACTU 与非 VERI*FACTU:两种模式
当规则适用于你的业务时,义务是适配开票系统(SIF)。VERI*FACTU 是持续、自动、安全地向 AEAT 发送开票记录的模式;发送的是记录,并非必然是完整发票文件。
非 VERI*FACTU 模式也可以合规,但需按额外的签名与事件日志要求保存记录,并能向税务机关提供。这不等于没有控制的软件。应结合经营流程及供应商有文件支持的功能选择模式。
- 销售
- 发票
- 链式开票记录
VERI*FACTU
持续发送至 AEAT
非 VERI*FACTU
保存记录并满足额外要求
两种模式均可合规。二维码本身不证明此前已发送记录。
| 对比项目 | VERI*FACTU | 非 VERI*FACTU |
|---|---|---|
| 开票记录 | 持续发送至 AEAT | 依规则保存并提供 |
| 签名与事件记录 | 第16条规定的简化要求 | 适用的额外要求 |
| 二维码 | 可验证已发送的记录 | 不证明记录此前已发送 |
| 文件 | 每个版本的责任声明 | 每个版本的责任声明 |
开票软件必须满足哪些要求
只在小票上添加二维码并不足够。系统必须按所用模式的技术规则,确保记录完整、可保存、可访问、可读、可追溯且不可擅自修改。
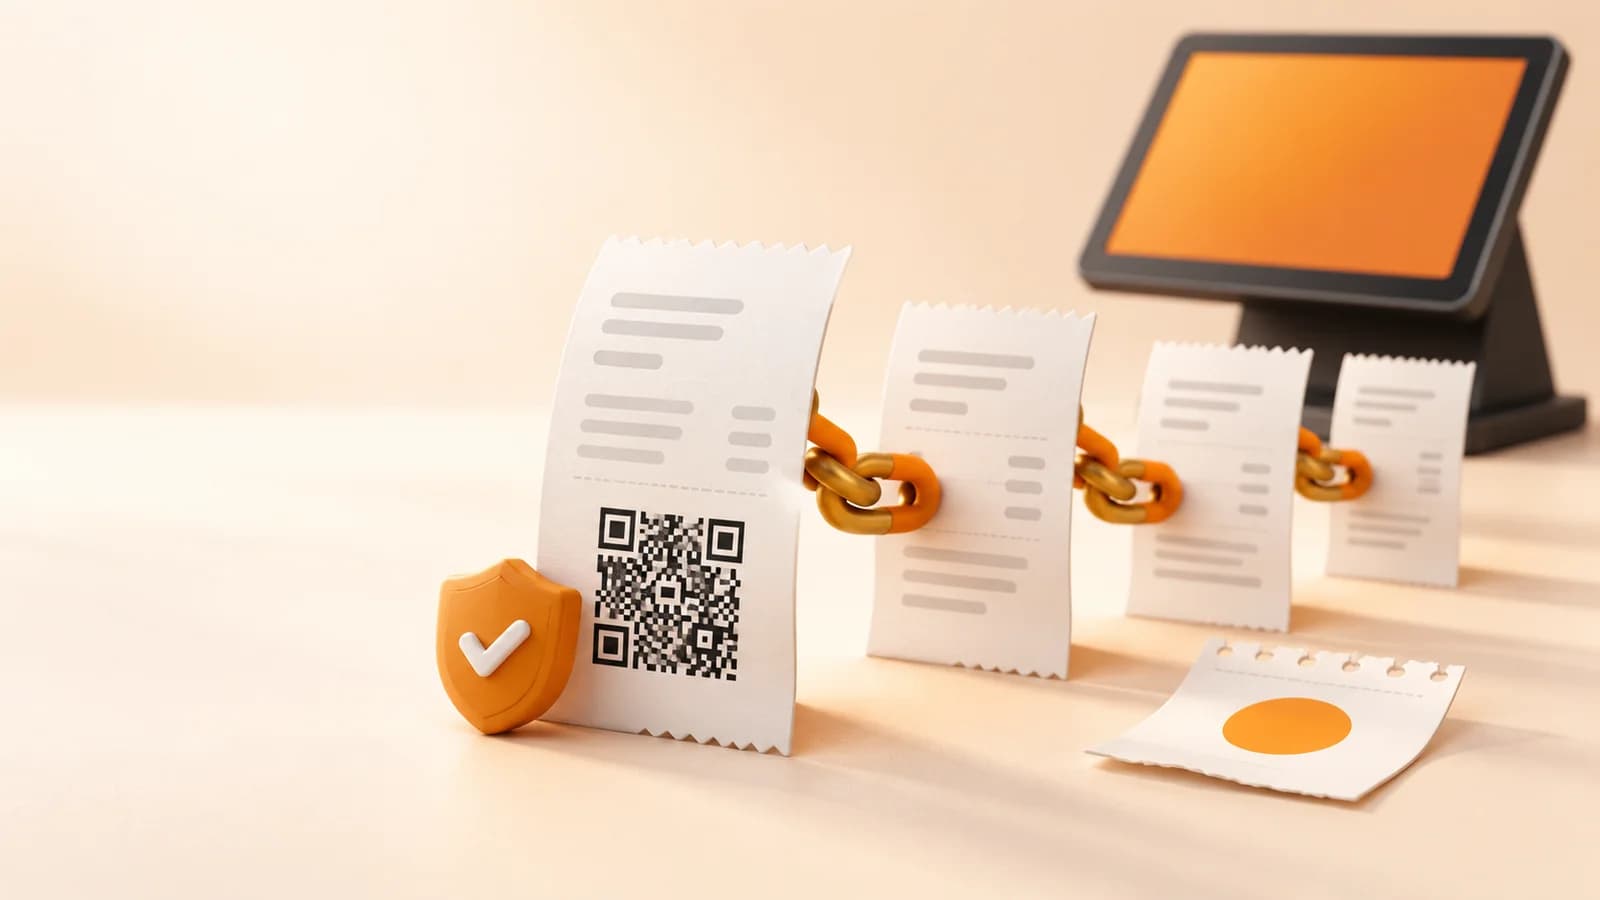
- 生成开票记录及适用的撤销记录,并通过哈希形成链式关联。
- 按照规则,在该系统开具的完整和简化发票中加入税务二维码。
- 按模式落实签名、保存及事件记录要求,并明确异常和更正流程。
- 提供由软件生产者出具、明确系统和版本的责任声明。
来源:BOE · Real Decreto 1007/2023 (arts. 3, 8–17)AEAT · Declaración responsable del software
向供应商索取哪些文件
索取将使用版本的责任声明、软件生产者信息和所支持的模式。声明由软件生产者出具,标志或广告语无法替代这份文件。
评估 DianDian POS 时,请向销售团队索取所售版本文件、演示及适配服务范围。书面确认许可、更新、配置和客服分别包含什么。
正式使用前测试什么
要求演示完整发票、简化发票、更正及网络中断案例。离线收款能力与所选模式下的税务异常处理能力,应分别确认。
常见问题
二维码就能证明记录已发送吗?不能。在 VERI*FACTU 模式下可核验已发送记录;其他模式的二维码不证明此前已发送。
VERI*FACTU 等于企业间电子发票 B2B 吗?不等于。SIF 规则针对开票系统和记录,B2B 电子发票另有法规与时间表,需要单独核查。
下一步怎么做
先确认适用范围与期限,再核查软件版本、责任声明及操作流程。具备文件和测试支持的适配,比商业标志更有价值。
来源与官方文件
- BOE · Ley 11/2021 (art. 13: art. 29.2.j LGT)
- BOE · Real Decreto 1007/2023 (arts. 3, 8–17)
- BOE · Orden HAC/1177/2024
- BOE · Real Decreto 254/2025
- BOE · Real Decreto-ley 15/2025 (disposición final primera)
- AEAT · Plazos de adaptación de los SIF
- AEAT · Declaración responsable del software
官方资料核查:
本文为西班牙商家的信息指南。请与 gestoría 确认具体适用范围和义务,并核查所签约软件版本的功能。
为店铺的下一步做好准备
向团队咨询收银系统配置、文件及客服,明确你的店铺需要什么。
对比收银方案西班牙全国收银服务区域